Δείκτης P/E: τι δείχνει πραγματικά, και πότε σε παραπλανά
Ο δείκτης τιμής προς κέρδη εξηγημένος απλά: πώς υπολογίζεται, τι σημαίνει ένα P/E 10 ή 40, και οι πέντε περιπτώσεις όπου ένα χαμηλό P/E δεν σημαίνει φθηνή μετοχή.
Έρευνα, όχι συμβουλή. Αυτός ο οδηγός είναι εκπαιδευτικός. Εξηγεί μια μεθοδολογία και δεν αποτελεί σύσταση για αγορά ή πώληση οποιουδήποτε τίτλου. Πλήρης ενημέρωση στο τέλος.
Αν έχεις διαβάσει έστω και μία ανάλυση μετοχής, έχεις δει τον δείκτη P/E. Είναι το πρώτο νούμερο που κοιτάζουν οι περισσότεροι για να καταλάβουν αν μια μετοχή είναι ακριβή ή φθηνή, και για καλό λόγο: είναι απλός, υπάρχει παντού, και λέει κάτι πραγματικό.
Λέει όμως λιγότερα απ' όσα νομίζουμε. Ένα χαμηλό P/E μπορεί να είναι ευκαιρία, μπορεί όμως να είναι και προειδοποίηση. Αυτό το άρθρο εξηγεί τι μετράει ο δείκτης, πώς να τον διαβάζεις, και σε ποιες περιπτώσεις σε οδηγεί σε λάθος συμπέρασμα.
Τι μετράει ο δείκτης P/E
P/E σημαίνει Price to Earnings, δηλαδή τιμή προς κέρδη. Υπολογίζεται απλά:
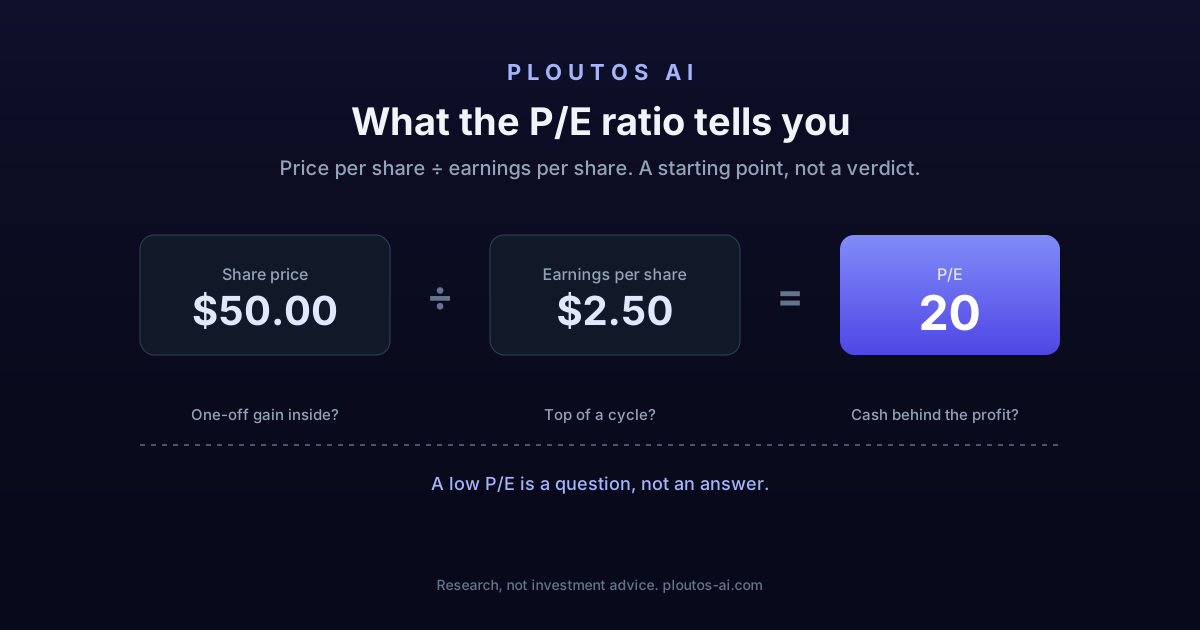
P/E = τιμή μετοχής ÷ κέρδη ανά μετοχή (EPS)
Πάρε μια εταιρεία που η μετοχή της κοστίζει 50 δολάρια και βγάζει 2,50 δολάρια καθαρά κέρδη ανά μετοχή τον χρόνο. Το P/E της είναι 20. Με άλλα λόγια, πληρώνεις 20 δολάρια για κάθε 1 δολάριο που κερδίζει η εταιρεία σε έναν χρόνο.
Ένας άλλος τρόπος να το δεις: αν τα κέρδη έμεναν ίδια για πάντα και η εταιρεία τα μοίραζε όλα, θα χρειαζόσουν 20 χρόνια για να πάρεις πίσω αυτό που πλήρωσες. Γι' αυτό ένα υψηλό P/E σημαίνει ότι η αγορά περιμένει τα κέρδη να μεγαλώσουν, ενώ ένα χαμηλό σημαίνει ότι δεν το περιμένει, ή ότι δεν τα εμπιστεύεται.
Το αντίστροφο του P/E λέγεται απόδοση κερδών (earnings yield). Με P/E 20 η απόδοση κερδών είναι 5% (1 ÷ 20). Είναι χρήσιμος τρόπος να συγκρίνεις μια μετοχή με ένα ομόλογο ή μια κατάθεση: τι κερδίζει η εταιρεία για κάθε 100 δολάρια που βάζεις.
Ποια κέρδη; Trailing και forward P/E
Το ίδιο P/E μπορεί να υπολογιστεί με δύο τρόπους, και η διαφορά μετράει.
- Trailing P/E: με τα κέρδη των τελευταίων 12 μηνών, όπως δηλώθηκαν στις καταθέσεις της εταιρείας. Είναι πραγματικά νούμερα, αλλά κοιτάζουν πίσω.
- Forward P/E: με τα κέρδη που εκτιμούν οι αναλυτές για τους επόμενους 12 μήνες. Κοιτάζει μπροστά, αλλά στηρίζεται σε εκτιμήσεις που συχνά βγαίνουν αισιόδοξες.
Όταν δεις ένα P/E, ρώτα πάντα ποια κέρδη χρησιμοποιεί. Ένα forward P/E 15 δίπλα σε ένα trailing P/E 30 σημαίνει ότι κάποιος περιμένει τα κέρδη να διπλασιαστούν μέσα σε έναν χρόνο. Μπορεί να γίνει. Μπορεί και όχι.
Ένα P/E έχει νόημα μόνο σε σύγκριση
Δεν υπάρχει «σωστό» P/E. Ένα P/E 12 μπορεί να είναι ακριβό για μια εταιρεία που φθίνει, και ένα P/E 35 λογικό για μια εταιρεία που μεγαλώνει γρήγορα και σταθερά. Τρεις συγκρίσεις κάνουν τον δείκτη χρήσιμο:
Με το ιστορικό της ίδιας εταιρείας. Αν μια εταιρεία διαπραγματευόταν για χρόνια με P/E γύρω στο 18 και τώρα είναι στο 11, κάτι άλλαξε. Είτε η αγορά την υποτιμά, είτε ξέρει κάτι που αλλάζει την εικόνα.
Με εταιρείες του ίδιου κλάδου. Οι τράπεζες, οι εταιρείες ενέργειας και οι εταιρείες λογισμικού έχουν πολύ διαφορετικά «κανονικά» επίπεδα P/E, γιατί έχουν διαφορετική ανάπτυξη, διαφορετικό ρίσκο και διαφορετική ποιότητα κερδών. Η σύγκριση μιας τράπεζας με μια εταιρεία λογισμικού με βάση το P/E δεν λέει τίποτα.
Με την ανάπτυξη των κερδών. Εδώ μπαίνει ο δείκτης PEG: το P/E διά τον ετήσιο ρυθμό ανάπτυξης των κερδών. Μια εταιρεία με P/E 30 που αυξάνει τα κέρδη της 30% τον χρόνο έχει PEG 1, όσο και μια εταιρεία με P/E 10 και ανάπτυξη 10%. Το PEG έχει κι αυτό τα όριά του, γιατί η ανάπτυξη που βάζεις είναι εκτίμηση, αλλά σε αναγκάζει να κάνεις τη σωστή ερώτηση.
Πέντε περιπτώσεις όπου το P/E σε παραπλανά
Ο δείκτης έχει δύο κομμάτια, και το πρόβλημα σχεδόν πάντα κρύβεται στα κέρδη, όχι στην τιμή.
1. Τα κέρδη περιέχουν κάτι που δεν θα ξαναγίνει. Μια εταιρεία που πούλησε ένα εργοστάσιο ή ένα κομμάτι της επιχείρησης μπορεί να εμφανίσει μια χρονιά με πολύ υψηλά κέρδη. Το P/E πέφτει απότομα και η μετοχή δείχνει φθηνή. Την επόμενη χρονιά τα κέρδη γυρίζουν στο κανονικό και το «φθηνό» εξαφανίζεται. Το ίδιο ισχύει ανάποδα: μια μεγάλη διαγραφή μπορεί να κάνει μια καλή εταιρεία να δείχνει πανάκριβη για μία χρονιά.
2. Κυκλικές εταιρείες στην κορυφή του κύκλου. Σε κλάδους όπως οι πρώτες ύλες, η ναυτιλία ή οι κατασκευές, τα κέρδη ανεβαίνουν και πέφτουν μαζί με την οικονομία. Στην κορυφή του κύκλου τα κέρδη είναι τεράστια και το P/E χαμηλό, ακριβώς τη στιγμή που τα κέρδη είναι πιο πιθανό να πέσουν. Γι' αυτό σε αυτούς τους κλάδους ένα πολύ χαμηλό P/E συχνά σημαίνει ότι έρχεται δύσκολη περίοδος, όχι ότι η μετοχή είναι ευκαιρία.
3. Ζημιές ή σχεδόν μηδενικά κέρδη. Όταν τα κέρδη είναι αρνητικά, το P/E είτε βγαίνει αρνητικό είτε δεν υπολογίζεται καθόλου. Όταν είναι πολύ κοντά στο μηδέν, βγαίνει τεράστιο (100, 300, 1.000) και πάλι δεν λέει τίποτα. Για τέτοιες εταιρείες το P/E απλώς δεν είναι το σωστό εργαλείο. Κοιτάς τις πωλήσεις, τις ταμειακές ροές ή την πορεία προς την κερδοφορία.
4. Επαναγορές μετοχών. Όταν μια εταιρεία αγοράζει πίσω δικές της μετοχές, οι μετοχές λιγοστεύουν και τα κέρδη ανά μετοχή ανεβαίνουν, ακόμα κι αν τα συνολικά κέρδη μένουν ίδια. Αυτό δεν είναι κακό από μόνο του, αλλά σημαίνει ότι ένα ανεβασμένο EPS δεν δείχνει πάντα καλύτερη επιχείρηση. Αξίζει να κοιτάς και τα συνολικά καθαρά κέρδη, όχι μόνο το ανά μετοχή.
5. Λογιστικά κέρδη που δεν γίνονται μετρητά. Τα κέρδη είναι λογιστικό νούμερο. Μια εταιρεία μπορεί να δηλώνει κέρδη ενώ τα μετρητά που μπαίνουν στο ταμείο της είναι πολύ λιγότερα, για παράδειγμα επειδή οι πελάτες της πληρώνουν όλο και πιο αργά. Γι' αυτό το P/E καλό είναι να διαβάζεται δίπλα στις ταμειακές ροές, όπως εξηγούμε στο άρθρο για τις ελεύθερες ταμειακές ροές.
Χαμηλό P/E δεν σημαίνει υποτιμημένη μετοχή
Αυτό είναι το πιο σημαντικό σημείο. Ένα χαμηλό P/E σου λέει ότι η αγορά πληρώνει λίγα για τα σημερινά κέρδη. Δεν σου λέει γιατί. Μερικές φορές η αγορά κάνει λάθος και η μετοχή όντως είναι φθηνή. Πολλές φορές όμως η αγορά έχει δίκιο: περιμένει τα κέρδη να πέσουν, η εταιρεία έχει πολλά δάνεια, ή το επιχειρηματικό της μοντέλο χάνει έδαφος.
Η διαφορά ανάμεσα σε μια φθηνή μετοχή και σε μια μετοχή που απλώς δείχνει φθηνή είναι το θέμα του άρθρου για την υποτιμημένη μετοχή και τις παγίδες αξίας. Η σύντομη εκδοχή: για να πεις ότι κάτι είναι φθηνό, πρέπει να έχεις μια εκτίμηση για το τι αξίζει, όχι μόνο για το πόσο κοστίζει σε σχέση με τα φετινά κέρδη.
Πώς να χρησιμοποιείς το P/E
Το P/E είναι καλό σημείο εκκίνησης και κακό σημείο τερματισμού. Μια πρακτική σειρά ερωτήσεων:
- Ποια κέρδη χρησιμοποιεί; Των τελευταίων 12 μηνών ή εκτιμήσεις;
- Είναι αυτά τα κέρδη κανονικά; Υπάρχει κάτι έκτακτο μέσα τους; Είναι η εταιρεία στην κορυφή ή στον πάτο ενός κύκλου;
- Σε σχέση με τι είναι χαμηλό ή υψηλό; Με το δικό της ιστορικό; Με τον κλάδο; Με την ανάπτυξη των κερδών;
- Γίνονται τα κέρδη μετρητά; Συμφωνούν οι ταμειακές ροές με τα κέρδη;
- Τι θα έπρεπε να συμβεί για να έχει δίκιο η αγορά; Αν η απάντηση είναι πιθανή, το χαμηλό P/E μάλλον είναι δικαιολογημένο.
Γι' αυτό μια σοβαρή αποτίμηση δεν στηρίζεται ποτέ σε έναν δείκτη. Το P/E είναι ένα από τα πολλά νούμερα που μπαίνουν σε μια εκτίμηση εύλογης αξίας, μαζί με τις ταμειακές ροές, το χρέος και την ποιότητα της επιχείρησης. Πώς συνδυάζονται αυτά σε μια αποτίμηση εξηγείται στο άρθρο για την αποτίμηση DCF, και μπορείς να τα δεις όλα μαζί σε μια πραγματική εταιρεία αν τρέξεις μια ανάλυση.
Συχνές ερωτήσεις
Τι είναι ο δείκτης P/E;
Η τιμή της μετοχής διά τα κέρδη ανά μετοχή. Ένα P/E 20 σημαίνει ότι πληρώνεις 20 δολάρια για κάθε 1 δολάριο ετήσιων κερδών της εταιρείας.
Ποιο P/E θεωρείται χαμηλό;
Δεν υπάρχει ένα νούμερο για όλες τις εταιρείες. Ένα P/E έχει νόημα μόνο σε σύγκριση: με το ιστορικό της ίδιας εταιρείας, με εταιρείες του ίδιου κλάδου, και με το πόσο γρήγορα αναπτύσσονται τα κέρδη της.
Γιατί ένα χαμηλό P/E μπορεί να είναι παγίδα;
Γιατί τα κέρδη στον παρονομαστή μπορεί να είναι φουσκωμένα από κάτι που δεν θα επαναληφθεί, να βρίσκονται στην κορυφή ενός κύκλου, ή η αγορά να περιμένει βάσιμα ότι θα πέσουν.
Τι γίνεται με το P/E όταν η εταιρεία έχει ζημιές;
Δεν έχει νόημα. Με αρνητικά κέρδη ο δείκτης βγαίνει αρνητικός ή τεράστιος, και δεν λέει τίποτα για την αποτίμηση. Τότε κοιτάς άλλα μέτρα, όπως τις πωλήσεις ή τις ταμειακές ροές.
Σχετικά άρθρα
- Πώς να διαβάσεις ένα 10-KΤι είναι το 10-K, πού το βρίσκεις, ποια κομμάτια του αξίζει να διαβάσεις πρώτα και τι να ψάξεις σε καθένα. Οδηγός για την ετήσια κατάθεση των αμερικανικών εταιρειών στην SEC.
- Συναλλαγές insiders και Form 4: τι σημαίνουνΤι είναι το Form 4, ποιοι είναι οι insiders, πώς ξεχωρίζεις μια πραγματική αγορά από ένα bonus σε μετοχές, και γιατί μια πώληση από διευθυντή συνήθως λέει λιγότερα από μια αγορά.
- ROIC και ROE: τι δείχνουν και πώς διαφέρουνΗ απόδοση επί του επενδυμένου κεφαλαίου (ROIC) και η απόδοση ιδίων κεφαλαίων (ROE) εξηγημένες απλά: πώς υπολογίζονται, γιατί το ROE ξεγελάει με τα δάνεια, και γιατί το ROIC λέει περισσότερα για την ποιότητα μιας επιχείρησης.
Σημαντική ενημέρωση
Αυτό το άρθρο είναι αποκλειστικά για γενικούς εκπαιδευτικούς και ενημερωτικούς σκοπούς. Δεν αποτελεί επενδυτική συμβουλή και δεν λαμβάνει υπόψη τις προσωπικές σου περιστάσεις, τους στόχους ή την οικονομική σου κατάσταση. Όποιος τίτλος αναφέρεται, αναφέρεται ενδεικτικά και δεν αποτελεί σύσταση για αγορά ή πώληση.
Η επένδυση σε μετοχές ενέχει κίνδυνο, συμπεριλαμβανομένης της πιθανής απώλειας του συνόλου του επενδυμένου κεφαλαίου. Η παρελθούσα απόδοση οποιασδήποτε ανάλυσης, μεθοδολογίας ή στρατηγικής δεν αποτελεί αξιόπιστο δείκτη μελλοντικών αποτελεσμάτων. Διαφορετικοί επενδυτές καταλήγουν σε διαφορετικά συμπεράσματα από την ίδια πληροφορία, ανάλογα με τους στόχους, τον χρονικό ορίζοντα και την ανοχή τους στον κίνδυνο.
Φέρεις αποκλειστική ευθύνη για τις επενδυτικές σου αποφάσεις. Πριν ενεργήσεις βάσει οποιασδήποτε πληροφορίας από αυτόν τον ιστότοπο, οφείλεις να αξιολογήσεις αν είναι κατάλληλη για τις περιστάσεις σου και να συμβουλευτείς κατάλληλα πιστοποιημένο επαγγελματία αν έχεις οποιαδήποτε αμφιβολία.
Δες τους Όρους για την πλήρη αποποίηση ευθύνης και τις γνωστοποιήσεις.
Δοκίμασε το Ploutos AI σε μια μετοχή που ερευνάς
Το δωρεάν tier περιλαμβάνει 3 αναλύσεις τον μήνα. Χωρίς πιστωτική κάρτα.
Ξεκίνα, είναι δωρεάν